Kapitalmarkt Blog
Entdecken Sie unsere rezenten Analysen, Kommentare und Interviews rund um den Kapitalmarkt. Informieren Sie sich über unsere aktuelle Markteinschätzung sowie über unsere Vermögensallokation und bleiben Sie über unsere Arbeit auf dem Laufenden.

Marktkommentar | Oktober 2026
Konjunktur
USA: Die US-Frühindikatoren präsentierten sich im September deutlich stärker und signalisierten eine anhaltend robuste konjunkturelle Dynamik. Der Einkaufsmanagerindex (PMI) für das verarbeitende Gewerbe stieg auf 57,0 Punkte (Vormonat: 53,9; Erwartung: 53,6), der Dienstleistungs-PMI auf 58,7 Punkte (Vormonat: 56,5; Erwartung: 56,0). Auch der Composite-PMI legte auf 58,4 Punkte zu (Vormonat: 56,0; Erwartung: 54,9). Der US-Arbeitsmarkt zeigte im September eine leichte Abschwächung. Die Beschäftigung außerhalb der Landwirtschaft stieg lediglich um 29.000 Stellen, während die Arbeitslosenquote auf 4,2% zunahm (Vormonat: 4,1%; Erwartung: 4,1%). Die Erstanträge auf Arbeitslosenhilfe lagen zuletzt bei 197.000 (Vorwoche: 198.000; Erwartung: 200.000). Die OECD hob ihre Wachstumsprognose für die USA für 2026 von 2,0% auf 2,2% und für 2027 von 1,8% auf 2,1% an.
Eurozone: Die Frühindikatoren für die Eurozone zeichneten im September ein insgesamt freundlicheres Konjunkturbild. Der PMI für das verarbeitende Gewerbe stieg auf 52,9 Punkte (Vormonat: 52,7; Erwartung: 52,6), während der Dienstleistungs-PMI deutlich auf 53,0 Punkte zulegte (Vormonat: 51,6; Erwartung: 51,7). Infolgedessen stieg der Composite-PMI auf 53,1 Punkte (Vormonat: 52,0; Erwartung: 51,5) und erreichte damit den höchsten Stand seit April 2023. Der Economic Sentiment Indicator (ESI) der Europäischen Kommission gab hingegen leicht auf 97,9 Punkte nach (Vormonat: 98,4). Die OECD erhöhte ihre Wachstumsprognose für die Eurozone für 2026 von 0,8% auf 1,0%, während die Prognose für 2027 von 1,2% auf 1,0% gesenkt wurde.
Großbritannien: Die britischen Frühindikatoren entwickelten sich im September uneinheitlich. Der PMI für das verarbeitende Gewerbe stieg auf 51,9 Punkte (Vormonat: 51,7; Erwartung: 51,5), während der Dienstleistungs-PMI auf 51,7 Punkte zurückging (Vormonat: 52,5; Erwartung: 52,0). Der Composite-PMI sank entsprechend auf 51,7 Punkte (Vormonat: 52,5). Das Verbrauchervertrauen verbesserte sich hingegen leicht auf -13 Punkte (Vormonat: -14). Die OECD hob ihre Wachstumsprognose für Großbritannien für 2026 von 0,9% auf 1,1% an, senkte jene für 2027 jedoch von 1,1% auf 1,0%.
Japan: Die japanischen Frühindikatoren signalisierten im September eine leichte Abschwächung der konjunkturellen Entwicklung. Der PMI für das verarbeitende Gewerbe sank auf 54,1 Punkte (Vormonat: 54,9), während der Dienstleistungs-PMI auf 51,6 Punkte zurückging (Vormonat: 52,5). Infolgedessen fiel auch der Composite-PMI auf 52,5 Punkte (Vormonat: 53,5). Die OECD revidierte ihre Wachstumserwartungen für Japan nach oben: Für 2026 wird nun ein Wachstum von 0,8% statt 0,6% erwartet, während die Prognose für 2027 von 0,8% auf 0,7% zurückgenommen wurde.
China: Die chinesischen Frühindikatoren verbesserten sich im September, signalisierten jedoch weiterhin eine verhaltene wirtschaftliche Entwicklung. Der Industrie-PMI stieg auf 52,1 Punkte (Vormonat: 51,5), der Dienstleistungs-PMI auf 50,2 Punkte (Vormonat: 49,0). Der Composite-PMI erhöhte sich entsprechend auf 50,7 Punkte (Vormonat: 49,5). Die Binnennachfrage bleibt ein wesentlicher Belastungsfaktor, während die Exportaktivität weiterhin stützend wirkt. Die OECD erwartet für China ein Wachstum von 4,5% 2026 und 4,2% 2027; die Prognose für 2026 blieb damit unverändert, während jene für 2027 um 0,1% gesenkt wurde.
Inflation
Die Inflation in den USA lag im August bei 3,4% (Vormonat: 3,4%; Erwartung: 3,4%), während die Kerninflation auf 2,4% sank (Vormonat: 2,5%; Erwartung: 2,4%). In der Eurozone stieg die Gesamtinflation auf 3,2% (Vormonat: 2,9%; Erwartung: 3,2%), während die Kerninflation auf 2,4% zurückging (Vormonat: 2,5%; Erwartung: 2,4%). In Großbritannien erhöhte sich die Gesamtinflation auf 3,1% (Vormonat: 2,9%; Erwartung: 3,1%), während die Kerninflation bei 2,6% verharrte (Vormonat: 2,6%; Erwartung: 2,6%). In Japan lag die Gesamtinflation im August unverändert bei 1,9% (Vormonat: 1,9%), während die Kerninflation auf 1,7% sank (Vormonat: 1,8%; Erwartung: 1,8%). In China stieg die Gesamtinflation auf 0,8% (Vormonat: 0,5%; Erwartung: 0,8%), während die Kerninflation auf 1,0% zulegte (Vormonat: 0,9%).
Geldpolitik
Im September setzten die großen Notenbanken ihren geldpolitischen Straffungskurs überwiegend fort. Die Fed erhöhte unter ihrem neuen Vorsitzenden Kevin Warsh den Leitzins erstmals seit 2023 um 0,25% auf 3,75–4,00%. Auch die EZB hob ihre Leitzinsen um 0,25% an, wodurch der Einlagensatz auf 2,50% stieg. Die Bank of England beließ den Leitzins hingegen bei 3,75%, während die Bank of Japan ihren Leitzins um 0,25% auf 1,25% erhöhte. Hintergrund waren insbesondere die gestiegenen Inflationsrisiken infolge höherer Energiepreise und der geopolitischen Spannungen im Nahen Osten.
Fiskalpolitik
In den USA weitete das Finanzministerium im September die Rückkäufe länger laufender Staatsanleihen auf bis zu 6 Mrd. USD je Operation aus. Ziel ist es, die Liquidität im Markt für langlaufende Anleihen zu verbessern und den Aufwärtsdruck auf die langfristigen Renditen zu dämpfen.
Regulierung
Der Konflikt zwischen den USA und dem Iran blieb im September weiterhin ungelöst. Indirekte Gespräche über eine Beendigung des Konflikts führten bislang zu keiner Einigung. Gleichzeitig blieben die Spannungen rund um die Straße von Hormus bestehen.
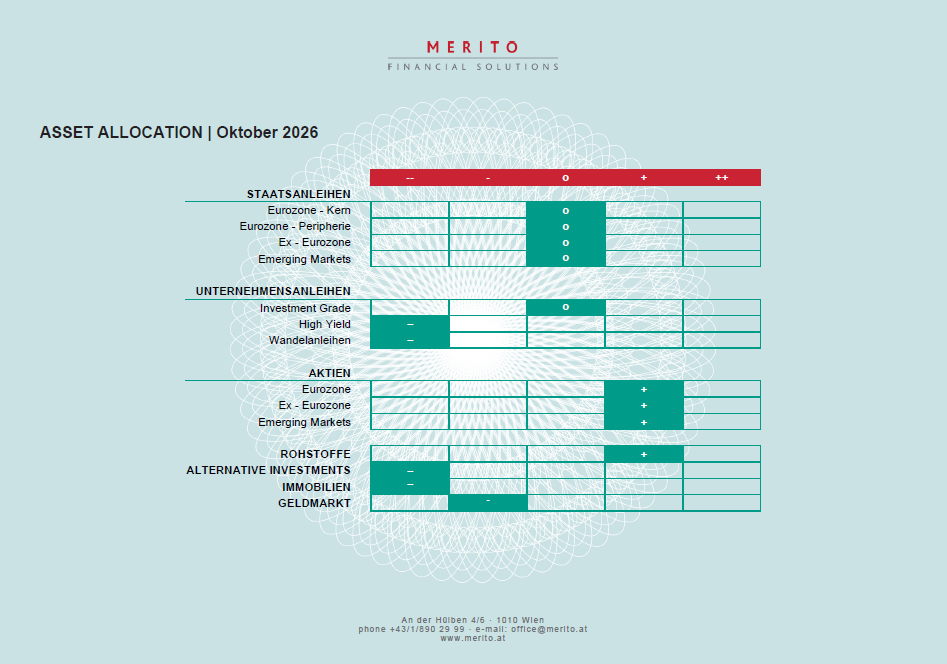
Asset Allocation